
[PR] 本ページはプロモーションが含まれています。 ※2026年10月時点の情報です。
新NISAと仮想通貨の比較!初心者の資産配分
「将来のためにお金を増やしたいけれど、新NISAと仮想通貨のどっちを始めたらいいのかな?」
「新NISAだけで十分な気もするけれど、仮想通貨も少し持っておくべき?」
資産運用を始めようとしたとき、このように悩んでしまう方はとても多いです!私自身も投資を始めたばかりのころは、どちらに資金を投入すべきか本当に迷いました。
結論からお伝えすると、「どちらか一方を選ぶ必要はなく、両方を組み合わせる」のが初心者にとっての最適解です。
新NISAと仮想通貨は、それぞれ得意なことと苦手なことがまったく異なります。お互いの長所を活かして組み合わせることで、リスクを抑えながら将来の大きな成長も狙える理想的な資産形成ができるようになります。
この記事では、新NISAと仮想通貨の決定的な違いから、初心者が失敗しないための資産配分の黄金比率、具体的な始め方のステップまでわかりやすく解説します。読み終わるころには、迷うことなく安心して最初の一歩を踏み出せるようになりますよ!😊
GMOコインで今すぐ無料口座開設!最短10分でスタートできます
口座開設はスマホで最短10分!まずは無料で準備を整えましょう🚀


【結論】新NISAと仮想通貨はどっちが良い?初心者の最適解
「新NISA vs 仮想通貨」という対立構造で考えてしまうと、どうしてもどちらが良い悪いの判断になりがちです。しかし、資産形成の世界では勝ち負けを決める必要はありません。
まずは、なぜこの2つを「組み合わせる」ことが初心者にとって最高の戦略になるのか、その根本的な理由を見ていきましょう。
どちらか一方ではなく「組み合わせ」が正解な理由
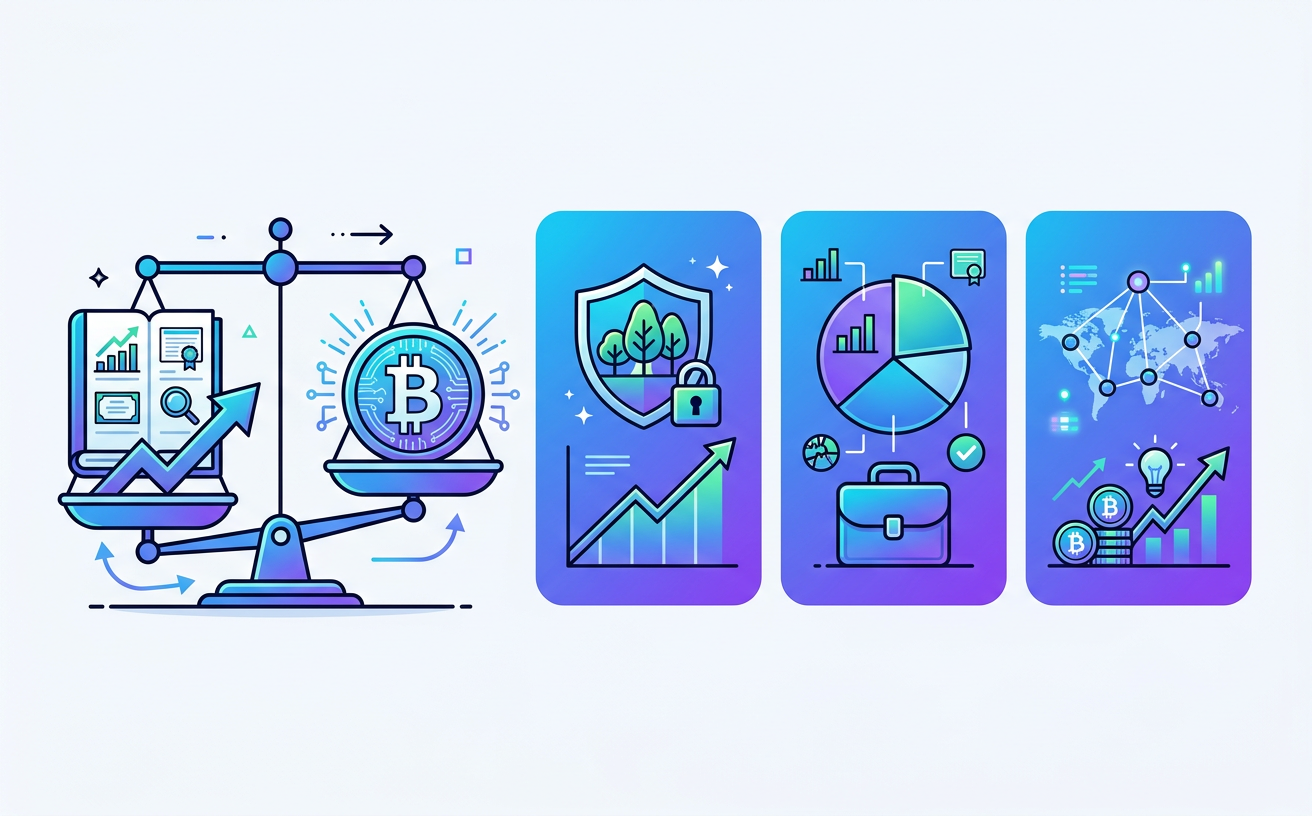
新NISAと仮想通貨を組み合わせるべき理由は、お互いの弱点を完璧に補い合える関係にあるからです。
新NISA(主に全世界株式などのインデックスファンド)は、世界経済全体の成長に投資する仕組みです。長期的には年平均4〜7%程度の堅実な成長が期待できますが、短期間で資産が何倍にも跳ね上がるような爆発力はありません。例えるなら、**「資産を守りながら手堅く育てる強固な盾」**です。
一方で、仮想通貨(特にビットコインなど)は、新しいデジタル技術や決済基盤として世界中で注目を集めています。価格の変動が大きくリスクもありますが、将来的に大きな成長が期待できる期待値を持っています。例えるなら、**「将来の爆発力に期待する小さな剣」**です。
盾だけでは守りは完璧ですが大きな夢は描きづらく、剣だけでは攻撃力が高い反面、敵の攻撃を受けたら一発で倒れてしまいます。だからこそ、盾でしっかりと全身を守りつつ、手に小さな剣を持っておくスタイルが一番安全で強力なのです。
例えるなら「毎日の主食」と「風味を引き立てるスパイス」
この関係性を私たちの日常に例えるなら、新NISAは健康な体を維持するための**「主食(ごはんやパン)」**です。
毎日安心して食べられて、私たちの体の土台を作ってくれるのが主食ですよね。資産形成においても、毎月の生活や将来の蓄えを支える主食部分は、新NISAでしっかりと確保しておかなければなりません。
一方で、仮想通貨は料理に刺激や楽しさをプラスする**「スパイス(わさびやコショウ)」**です。
主食ばかりだと少し味気なく感じることもありますが、ほんの少しスパイスを加えることで料理全体がパッと華やかになります。ただし、お腹が空いたからといってコショウだけを大量に食べる人は危険ですよね!スパイスはあくまで適量だからこそ、最高の味を引き出してくれます。
資産運用もまったく同じです。新NISAという「主食」で資産の9割をしっかり固めつつ、仮想通貨という「スパイス」を1割ほど添える。この絶妙なバランス感覚こそが、投資を長く楽しく続ける秘訣になります。
【徹底比較】新NISAと仮想通貨の決定的な違い4選
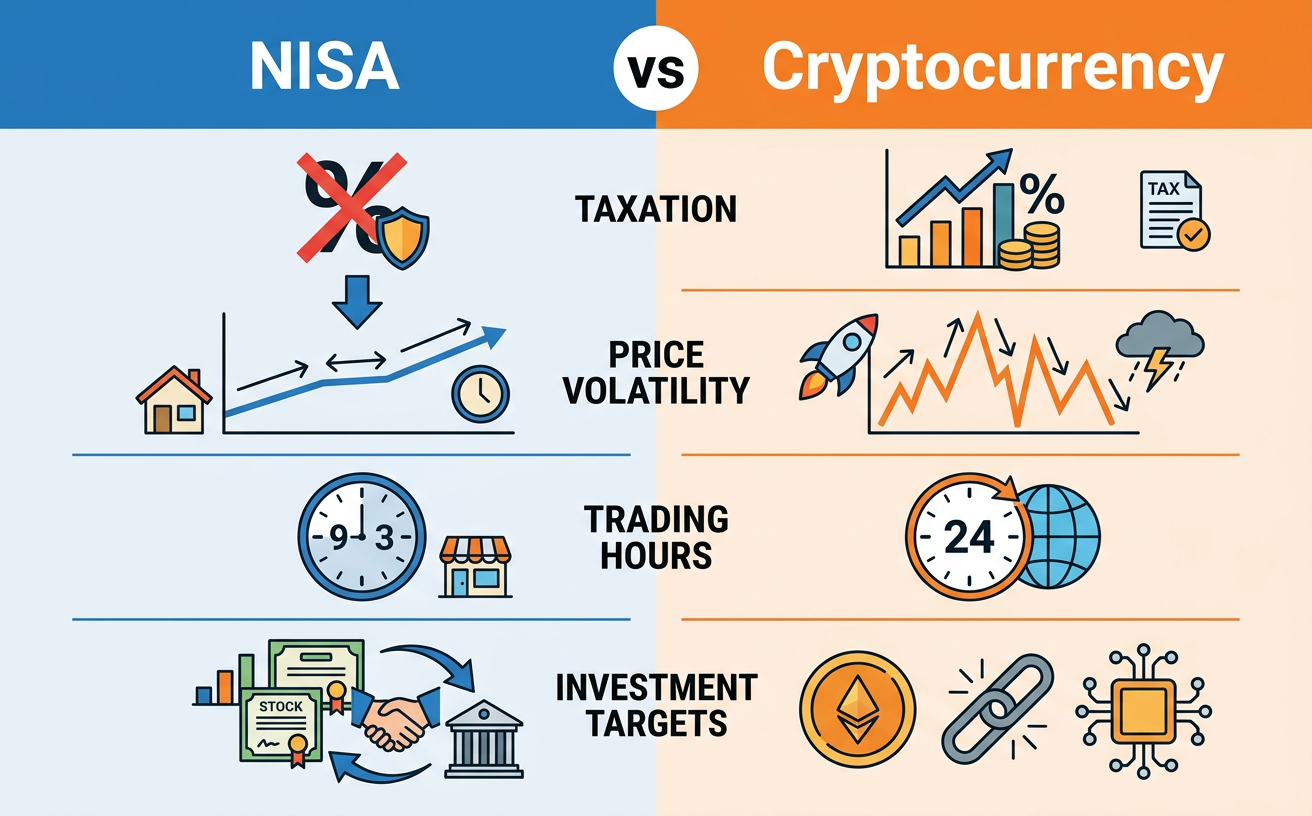
組み合わせが大切だとわかったところで、続いて新NISAと仮想通貨の「決定的な違い」を4つのポイントで比較していきましょう。
それぞれの違いを正しく理解しておくと、値動きがあったときも慌てずに冷静な判断ができるようになります。
違い①:投資対象(世界中の企業 vs 次世代のデジタルゴールド)
1つ目の違いは、お金の預け先である「投資対象」です。
新NISAで初心者が選ぶ代表的な商品は、「オール・カントリー(オルカン)」などのインデックスファンド(株価指数と同じ値動きを目指す投資信託)です。これに投資することは、Apple、Microsoft、トヨタ自動車など、世界中の何千社もの優秀な企業にまとめて投資していることになります。世界経済が成長し続ける限り、あなたの資産も一緒に成長していきます。
一方で、仮想通貨の代表格であるビットコイン(BTC)は、国や中央銀行(日本銀行など)の発行・管理を受けない新しいデジタル資産です。発行上限が2,100万枚とあらかじめ決められており、希少価値が高いことから**「デジタル空間の金(デジタルゴールド)」**と呼ばれています。
企業が上げる利益に投資する新NISAと、次世代の価値保存技術やデジタルネットワークそのものに投資する仮想通貨という、根本的な仕組みの違いがあります。
違い②:税金・制度(非課税の優等生 vs 税制の動向に注目の成長株)
2つ目の違いは、利益にかかる「税金と制度」です。
新NISAの最大のメリットは、投資で得た利益(運用益や配当金)に一切税金がかからない点にあります。通常の株式投資では利益に対して約20%の税金がかかりますが、新NISA口座であれば年間最大360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯で1,800万円までの投資枠に対する利益が永久に非課税となります。まさに制度面での「非課税の優等生」です。
一方、仮想通貨の税金は、現行制度では原則として「雑所得(総合課税)」に分類されます。利益が大きくなると給与所得などと合算され、最高で約55%(所得税50%+住民税10%の累進課税)の税率が適用される仕組みです。
ただし、仮想通貨の税制は変わることが決まっています。2026年3月に成立した税制改正で、国内の取引所で特定の暗号資産を売却して得た利益には、株式のように税率が一律約20%(所得税15%+住民税5%、復興特別所得税を除く)の「申告分離課税(ほかの所得と分けて計算する課税方式)」が導入されます。始まるのは2028年1月以降になる見込みで、それまでは現在の雑所得(総合課税)のままです。また、海外の取引所や分散型取引所(DEX)での売却は、引き続き総合課税の対象になる見込みです。最新の内容は、国税庁などの公表資料でご確認ください。
違い③:値動きの幅(コツコツ安定 vs ドキドキの成長力)
3つ目の違いは、価格の揺れ幅である「ボラティリティ(価格変動性)」の大きさです。
新NISAで積立投資を行うインデックスファンドは、世界中の企業に分散投資されているため値動きが比較的おだやかです。1年間の平均リターンは4〜7%程度に収まることが多く、じっくりと時間をかけて増やす長距離マラソンのようなイメージです。
これに対し、仮想通貨の値動きはジェットコースターのようにダイナミックです。1日で価格が10%以上動くことも珍しくありません。1年で資産が2倍、3倍に跳ね上がる可能性を秘めている反面、相場が冷え込むと短期間で半額近くまで下落することもあります。
この値動きの幅の違いをあらかじめ知っておくことが、精神的な余裕を持つためにとても重要です。
違い④:取引できる時間(平日の日中のみ vs 365日24時間)
4つ目の違いは、取引が可能な「時間帯」です。
新NISAで扱う投資信託や株式は、証券取引所が空いている平日の日中(基本は9:00〜15:00)を中心に取引が行われます。土日祝日や深夜に注文を出しても、実際の処理は翌営業日以降になります。
これに対して、仮想通貨市場は365日24時間、年中無休で世界中で動いて知識や取引が更新されています。土日や夜間の空き時間であっても、スマートフォン1つでいつでも即時に買ったり売ったりできます。
忙しい会社員や子育て中の方でも、自分の生活リズムに合わせて自由なタイミングで向き合える利便性は、仮想通貨ならではの魅力と言えます。
【実践】初心者が失敗しない!資産配分の黄金比率
新NISAと仮想通貨の違いを理解したところで、いよいよ具体的な「資産配分(アセットアロケーション)」の決め方を解説します。
投資の世界では「どの銘柄を選ぶか」以上に「どの割合でお金を分けるか」が成果の9割を決めると言われています。初心者の方が絶対に大きな失敗をしないための黄金パターンを2つまとめました!
王道のバランス型「90:10」ルール
投資に回せる資金のうち、「90%を新NISA、10%を仮想通貨」にする配分が、もっともおすすめしたい王道の黄金比率です。
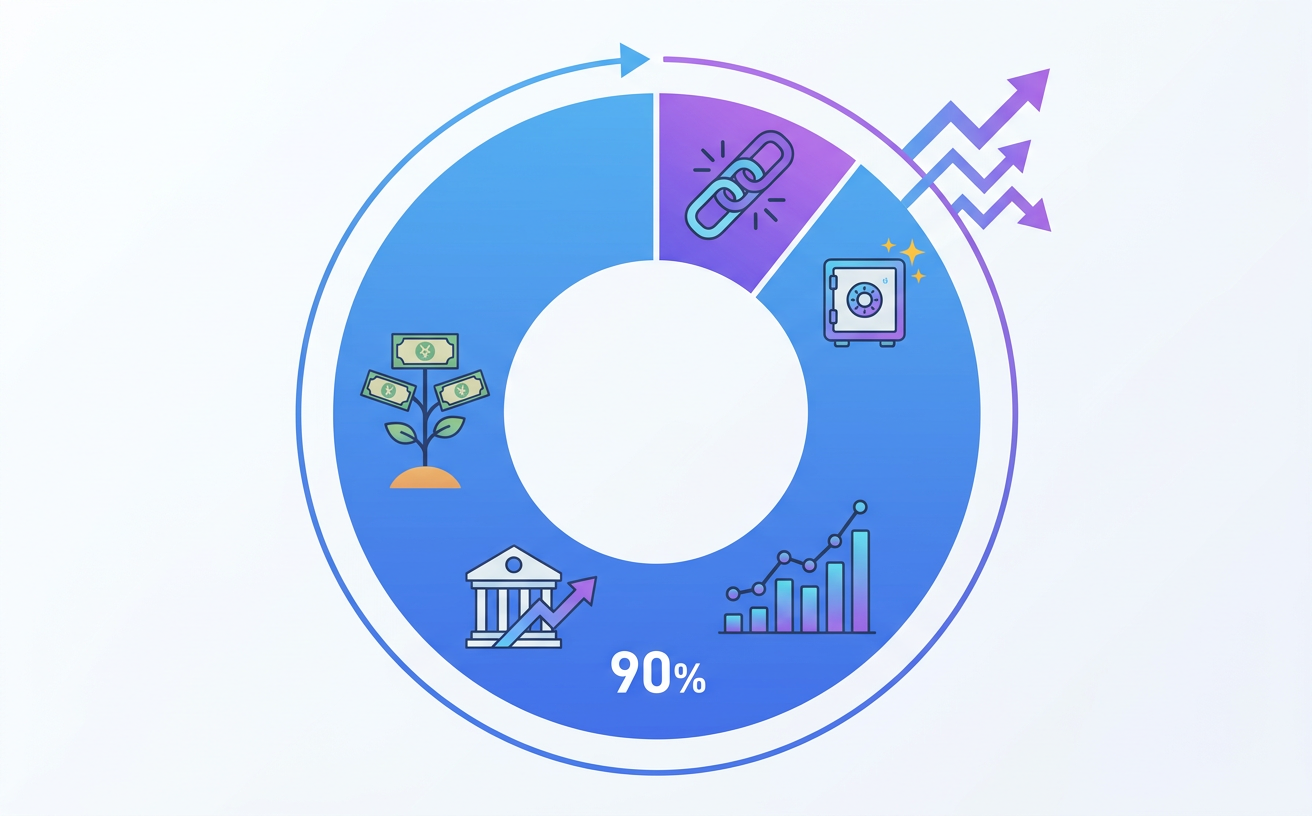
なぜ「90:10」が最強なのかというと、資産の大半(9割)を新NISAの非課税枠で手堅く運用しているため、万が一仮想通貨の価格が急落しても、ポートフォリオ(保有資産の組み合わせ)全体へのダメージが最小限で済むからです。
それと同時に、10%分の仮想通貨が将来数倍〜十数倍へと大きく跳ね上がった場合、資産全体の増え方を一気に加速させてくれます。
守りの固さと攻めの成長力を高次元で両立させた、メンタル的にも一番続けやすい理想のバランスです。
超慎重派向けの安心型「95:5」ルール
「値動きが大きいとハラハラして夜眠れなくなるかも……」
「まずは失っても生活に支障が出ない超少額から試してみたい」
そんな慎重派の方には、「95%を新NISA、5%を仮想通貨」にする安心型ルールの適用がぴったりです。
仮に保有している仮想通貨の価値が最悪の場合ゼロになってしまったとしても、資産全体に対する影響はたったの5%です。新NISA側の年間リターン(約4〜7%)だけで、数年あれば十分にカバーできる計算になります。
最初は5%の割合からスタートし、仮想通貨の値動きに慣れてきたら徐々に10%まで調整していくという方法も賢いやり方ですね。
月1万円・月3万円・月5万円の具体的な積立シミュレーション
「パーセンテージで言われてもピンとこない」という方のために、毎月の投資金額別に具体的な配分額をシミュレーションしてみましょう!
- 毎月1万円を投資する場合(90:10)
- 新NISA:9,000円(オルカンやS&P500)
- 仮想通貨:1,000円(ビットコイン)
- 毎月3万円を投資する場合(90:10)
- 新NISA:27,000円
- 仮想通貨:3,000円
- 毎月5万円を投資する場合(90:10)
- 新NISA:45,000円
- 仮想通貨:5,000円
いかがでしょうか?毎月1,000円や3,000円なら、日常のカフェ代やコンビニでお菓子を買うのを少し控えるだけで生み出せる金額ですよね!
日本の主要な仮想通貨取引所では、数百円〜1,000円程度からのワンコイン積立に対応しています。まとまったお金を用意する必要は一切ありません。
GMOコインで今すぐ無料口座開設!最短10分でスタートできます
500円からのワンコイン積立も可能!まずは無理のない金額から始めましょう💡
【要注意】仮想通貨投資のデメリット・リスクと3つの回避策
新NISAと組み合わせるメリットが大きい仮想通貨ですが、当然ながらリスクや注意点が存在します。
ここでは、初心者が知っておくべき3大リスクと、それらを無力化するための「3つの回避策」を詳しく解説します。あらかじめリスクを知っておけば、怖いものは何もありません!
リスク①:価格の急な下落にメンタルが揺れる
一番のリスクは、株式投資では考えられないような「激しい価格変動(ボラティリティ)」です。
購入した翌日に価格が10%下落したり、1ヶ月で30%近く落ち込んだりすることがあります。投資経験が浅いと、スマホの画面を見るたびに含み損(確定していない損)が増えていて、仕事や家事に集中できなくなってしまうことがあります。
リスク②:パスワード紛失や送金ミスによる資産消失
2つ目は、自己管理にともなう事故のリスクです。
仮想通貨のアドレス(送金先の銀行口座番号のようなもの)は複雑な英数字の羅列でできています。送金時に入力文字を1文字でも間違えると、送った資金がブロックチェーンの宇宙空間に消えてしまい、取り戻せなくなる「送金ミス」が発生する可能性があります。
また、SNSや怪しいWebサイト経由で「絶対に儲かる投資話がある」と騙されるフィッシング詐欺にも注意が必要です。
リスク③:税金の計算や確定申告の手間
3つ目は、利益が出たときの手続きの手間です。
新NISA口座であれば、どれだけ利益が出ても確定申告の必要はありません。しかし、仮想通貨で年間20万円以上の利益が出た場合や、保有していたビットコインで別の仮想通貨を買ったり決済に使ったりした場合は、自分で取引履歴を集めて確定申告を行う必要があります。
「取引回数が多すぎて税金計算が大変!」とパニックになってしまう初心者は少なくありません。
初心者を守る回避策:少額積立・国内大手取引所・ガチホ
これらの恐ろしいリスクも、次の「3つの黄金ルール」を守るだけで、ほぼ完全に回避することが可能です!
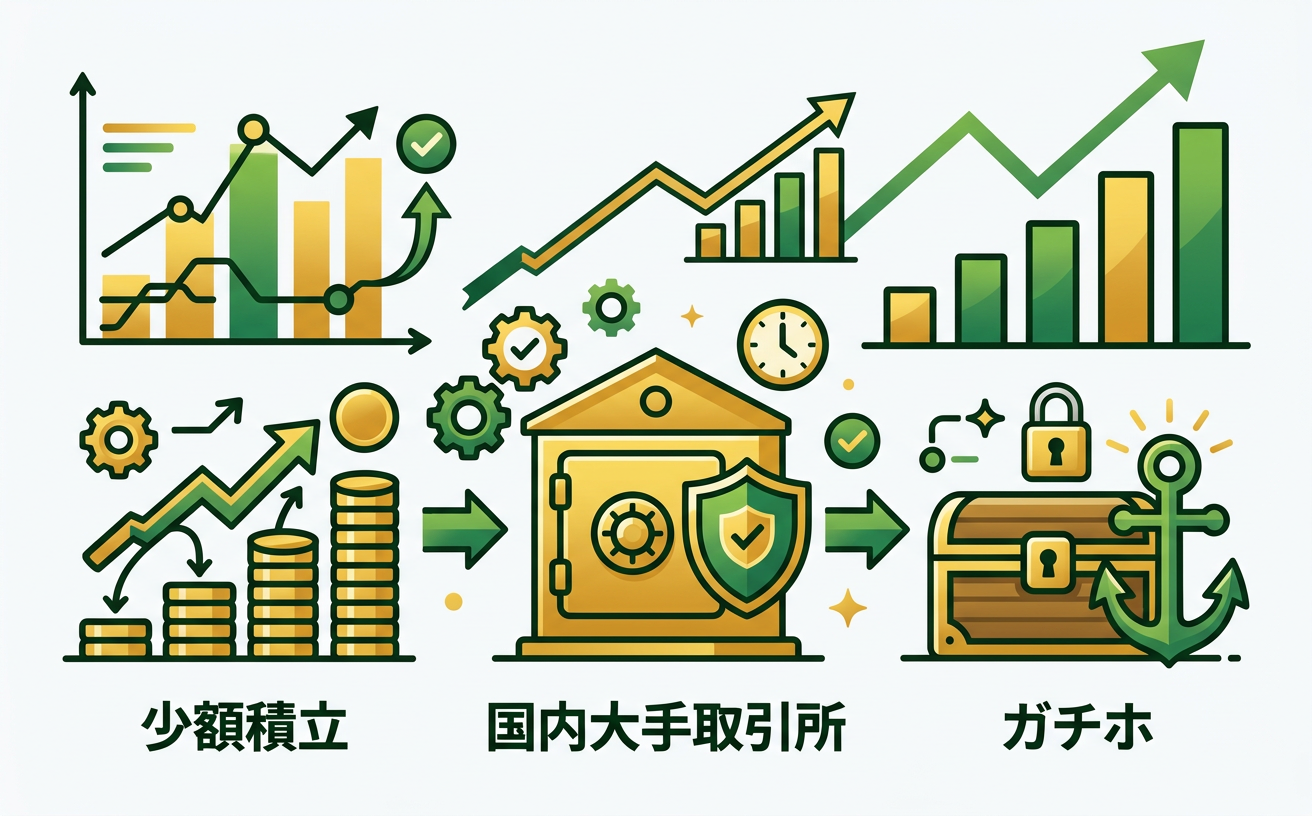
- 「少額積立」で放置する
一括でドカンと買わずに、毎月1,000円などの定額を自動で積み立てます。安いときには多く買い、高いときには少なく買う「ドル・コスト平均法(価格変動リスクを平準化する手法)」が自動で働き、日々の値動きを気にする必要がなくなります。 - 金融庁登録済みの「国内大手取引所」を使う
海外の無許可業者や怪しい個人ウォレット(電子財布)は使わず、金融庁の許認可を受けた日本の大手取引所だけを使いましょう。強固なセキュリティで守られているため、パスワード管理の難易度も下がります。 - 「ガチホ(ガチで保有=長期保有)」に徹する
売ったり買ったりを頻繁に繰り返さず、一度買ったら5年・10年と放置して持ち続けます(ガチホ)。売却して現金化(利確)しない限り税金は発生しないため、面倒な確定申告の手間も発生しません。
詳しい売却時の手続きや税金の考え方は、以下の記事でも分かりやすく解説していますので、気になる方はあわせて参考にしてみてくださいね。
【完全ガイド】初心者が今日から迷わず始める4ステップ
リスクと回避策がわかったところで、実際に資産形成をスタートさせるロードマップをご紹介します!
以下の4ステップに沿って進めれば、誰でも迷うことなく安全に新NISAと仮想通貨のハイブリッド投資を完成させることができますよ。
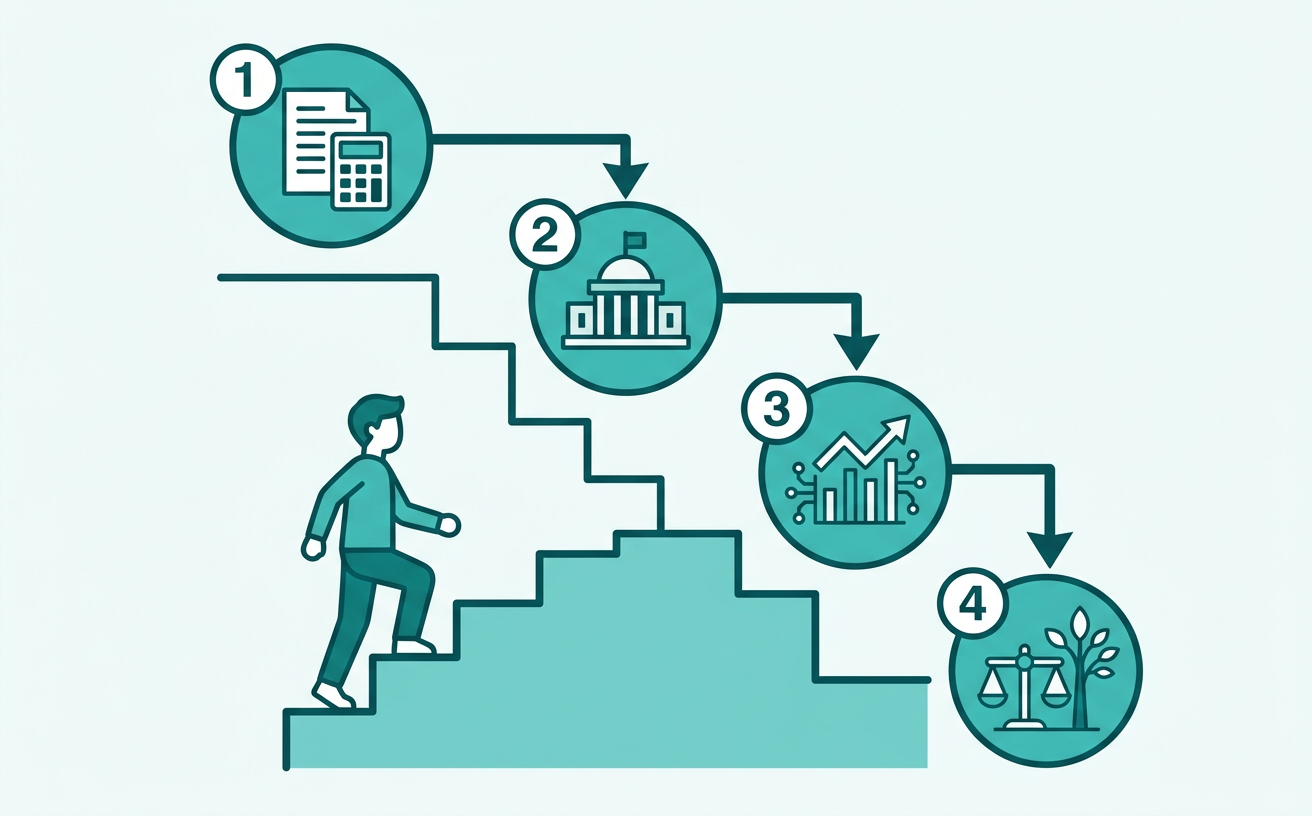
ステップ①:生活防衛資金を確保する
投資を始める前に、絶対に確認してほしいのが「生活防衛資金(せいかつぼうえいしきん)」の存在です。
生活防衛資金とは、病気、ケガ、急な退職、家電の故障など、万が一の事態が起きても生活が破綻しないように銀行預金として残しておく緊急用のお金のことです。
- 独身の方:毎月の生活費の3ヶ月〜6ヶ月分
- ファミリーの方:毎月の生活費の6ヶ月〜1年分
このお金まで投資に回してしまうと、暴落が起きたときに生活費のために損切り(損を確定させて売ること)せざるを得なくなります。必ず銀行口座に固いガードとして残し、余った「余剰資金(生活に支障のないお金)」だけで投資を行いましょう。
ステップ②:新NISAでインデックス投資の土台を作る
生活防衛資金が確保できたら、まずは主食である新NISAから開設します。
SBI証券や楽天証券などの大手ネット証券で口座を開設し、「つみたて投資枠」を使って積立設定を行いましょう。投資対象は、世界中の企業にまるっと投資できる「eMAXIS Slim 全世界株式(オール・カントリー)」や、アメリカの成長企業500社に投資する「eMAXIS Slim 米国株式(S&P500)」などの優良インデックスファンドが鉄板です。
まずはここで毎月の投資予算の90%を自動積立設定し、強固な土台を作り上げます。
ステップ③:国内取引所で少額のビットコインを体験してみる
土台ができあがったら、いよいよスパイスである仮想通貨の準備に入ります!
国内の取引所(コインチェックやGMOコインなど)のアプリをスマホにダウンロードし、口座開設を行います。本人確認書類(運転免許証やマイナンバーカード)をスマホで撮影すれば、最短10分程度で申込が完了します。
口座が開設されたら、まずは1,000円〜5,000円程度の少額で、一番歴史があり信頼性の高い「ビットコイン(BTC)」を実際に買ってみましょう。
「自分のお金が世界中のブロックチェーンネットワークとつながった!」という感覚を実際に体験してみることが、何よりも勉強になります。
また、Web3やブロックチェーン技術の全体像についてもっと深掘りしてみたい方は、こちらの入門記事も読んでみてください。技術の未来にさらにワクワクできますよ!
ステップ④:完全自動の積立設定で「ほったらかし」にする
手動でコインを買う体験ができたら、最後の仕上げとして仮想通貨の「自動積立設定」を行います。
たとえば「毎月1日に3,000円分のビットコインを購入する」という設定を完了させたら、あとはスマホアプリを閉じて普段の生活に戻りましょう!
投資で成果を出す最大のコツは、「投資していることを忘れるくらいほったらかしにすること」です。感情を挟まずに機械的に積み立て続ける仕組み化こそが、初心者を成功へと導いてくれます。
なお、インターネット上で安全に取引を行うための防犯対策については、以下の記事で徹底的にガードを固めておきましょう。
よくある質問(Q&A)
新NISAと仮想通貨に関して、初心者の方が抱きやすい疑問や悩みをQ&A形式でスッキリ解決しておきましょう!
Q1. 仮想通貨は新NISAの枠で買えないの?
A. 残念ながら、現在の日本の税制・制度では新NISA口座でビットコインなどの仮想通貨(暗号資産)を直接買うことはできません。
新NISAの対象となっているのは、上場株式や国が定めた要件を満たす投資信託・ETFなどに限定されているためです。
海外ではビットコインの現物ETF(証券口座で買えるビットコインの投資信託)が承認されて大きな話題となりましたが、日本ではまだ解禁されていません。そのため、現状は「証券会社の口座(新NISA用)」と「国内の仮想通貨取引所の口座(仮想通貨用)」の2つを組み合わせて使い分ける必要があります。
Q2. 仮想通貨を始めるなら何から買えばいい?
A. 初心者の方は、迷わず「ビットコイン(BTC)」一択でスタートするのが正解です!
仮想通貨には数千種類以上の銘柄(アルトコイン)が存在しますが、時価総額・知名度・セキュリティの高さにおいてビットコインが圧倒的な1位です。次点としては、分散型アプリケーションのプラットフォームである「イーサリアム(ETH)」が挙げられます。
「100倍になるかも」と言われるような名前も聞いたことがない草コイン(マイナーな仮想通貨)はリスクが極めて高いため、初心者のうちは絶対に手を出さないようにしましょう。
ビットコイン以外の有名な銘柄について知りたい方は、以下の記事で詳しく解説しています。
また、NFT(偽造できないデジタルデータ)などの最新Web3技術に興味がある方は、こちらの解説記事もチェックしてみてくださいね。
Q3. 損をするのが怖いのですが、本当に少額でも大丈夫?
A. はい、まったく問題ありません!むしろ初心者は少額から始めるべきです。
投資の世界では、「金額が大きい人ほど偉い」ということは一切ありません。月1,000円でも、500円でも、立派な資産形成の第一歩です。
最初から大金を投入してしまうと、少し値下がりしただけで不安で夜も眠れなくなってしまいます。まずは「なくなっても生活がビクともしない金額」でスタートし、値動きや口座の扱いに心が慣れてから、徐々に金額を調整していくのが大損を避ける一番確実な方法です。
まとめ:土台を固めて未来のワクワクを育てよう!
今回は、「新NISAと仮想通貨のどっちを始めるべき?」と悩む初心者の方に向けて、両者の比較と理想的な資産配分について解説してきました。
最後に、大切なポイントをもう一度振り返ってみましょう!
- 新NISAと仮想通貨は「どっちか」ではなく「組み合わせ(90:10)」が最適解
- 新NISAは資産を守り育てる「主食」、仮想通貨は成長力を添える「スパイス」
- リスクを抑えるコツは「少額積立」「国内大手取引所」「ガチホ(長期保有)」の徹底
- まずは生活防衛資金を確保し、余剰資金で無理なくスタートする
将来のお金に関する不安を解消するために一番もったいないのは、「どっちにしようかな……」と迷い続けて、何の行動も起こさないまま時間が過ぎてしまうことです。
資産運用は、時間を味方につけるほど複利効果(利息が利息を生んで膨らむ効果)が大きくなります。
口座開設は完全無料で、スマホからほんの10分程度で完了します。まずは新NISAの口座開設を進めつつ、仮想通貨取引所で月1,000円からの小さな一歩を踏み出してみませんか?
しっかりと土台を固めた上で、未来の大きな可能性を一緒に育てていきましょう!応援しています😊
GMOコインで今すぐ無料口座開設!最短10分でスタートできます
口座開設はスマホで最短10分!今日からワクワクする未来への一歩を踏み出しましょう🚀
免責事項
本記事は情報提供を目的としたもので、特定の商品の購入や売買をすすめるものではありません。
暗号資産(仮想通貨)は価格が大きく変動し、元本を下回ることがあります。投資の最終的な判断は、ご自身の責任でお願いします。
制度や税制は変更されることがあります。最新の情報は、金融庁・国税庁などの公式情報でご確認ください。
よくある質問(FAQ)
Q. 新NISAと仮想通貨、初心者はどちらか一つに絞るべきですか?
A. どちらか一方を選ぶ必要はなく、「両方を組み合わせる」のが初心者にとっての最適解です。新NISAと仮想通貨はお互いの長所と短所を補い合えるため、リスクを抑えつつ将来の大きな成長も狙えます。
Q. 新NISAと仮想通貨の決定的な違いは何ですか?
A. 新NISAは主に全世界株式などに投資し、非課税で着実に資産を増やす安定性が特徴です。一方、仮想通貨は価格変動が大きいものの、大きな成長が狙えるハイリスク・ハイリターンの性質を持っています。
Q. 初心者はどのような割合で資産配分を決めればよいですか?
A. まずは新NISAを資産形成の土台としてメインに据え、仮想通貨は少額から始めるのが安全です。万が一仮想通貨が値下がりしても生活に影響が出ないよう、新NISA重視の比率からスタートしましょう。
Q. 仮想通貨のリスクが怖いのですが、初心者はどう対策すればいいですか?
A. 生活費や貯蓄には手をつけず、失っても困らない「余剰資金」の範囲で投資することが重要です。まずは新NISAで安定した基盤を作り、余った少額の資金で仮想通貨を始めることでリスクを最小限に抑えられます。
Q. 少額の資金しかありませんが、両方に投資することは可能ですか?
A. はい、どちらも少額からスタートできるため、資金が少なくても両方に投資することは十分可能です。まずはスマホから無料でできる口座開設を行って、準備を整えることから始めてみましょう。
Q. 新NISAだけで運用するのでは不十分なのでしょうか?
A. 新NISAだけでも堅実で十分な資産形成は可能です。ただし、資産の一部に仮想通貨を少しだけ組み合わせることで、新NISA単体よりも高いリターンを狙える理想的なポートフォリオを作ることができます。
楽天市場 関連商品(APIモード)
※ Rakuten市場の商品です。価格は変動する場合があります。
仮想通貨交換業者に関する表示
GMOコイン:手数料の安さが魅力!色々な使い方をしたい人向け。(関東財務局長 第00006号)
コインチェック:アプリの使いやすさNo.1!見た目で選びたい人向け。(関東財務局長 第00014号)
bitFlyer(ビットフライヤー):歴史と信頼性で選ぶなら。(関東財務局長 第00003号)
SBI VCトレード:大手金融グループの安心感で選びたい人向け。(関東財務局長 第00011号)
オススメ参考書(PR)